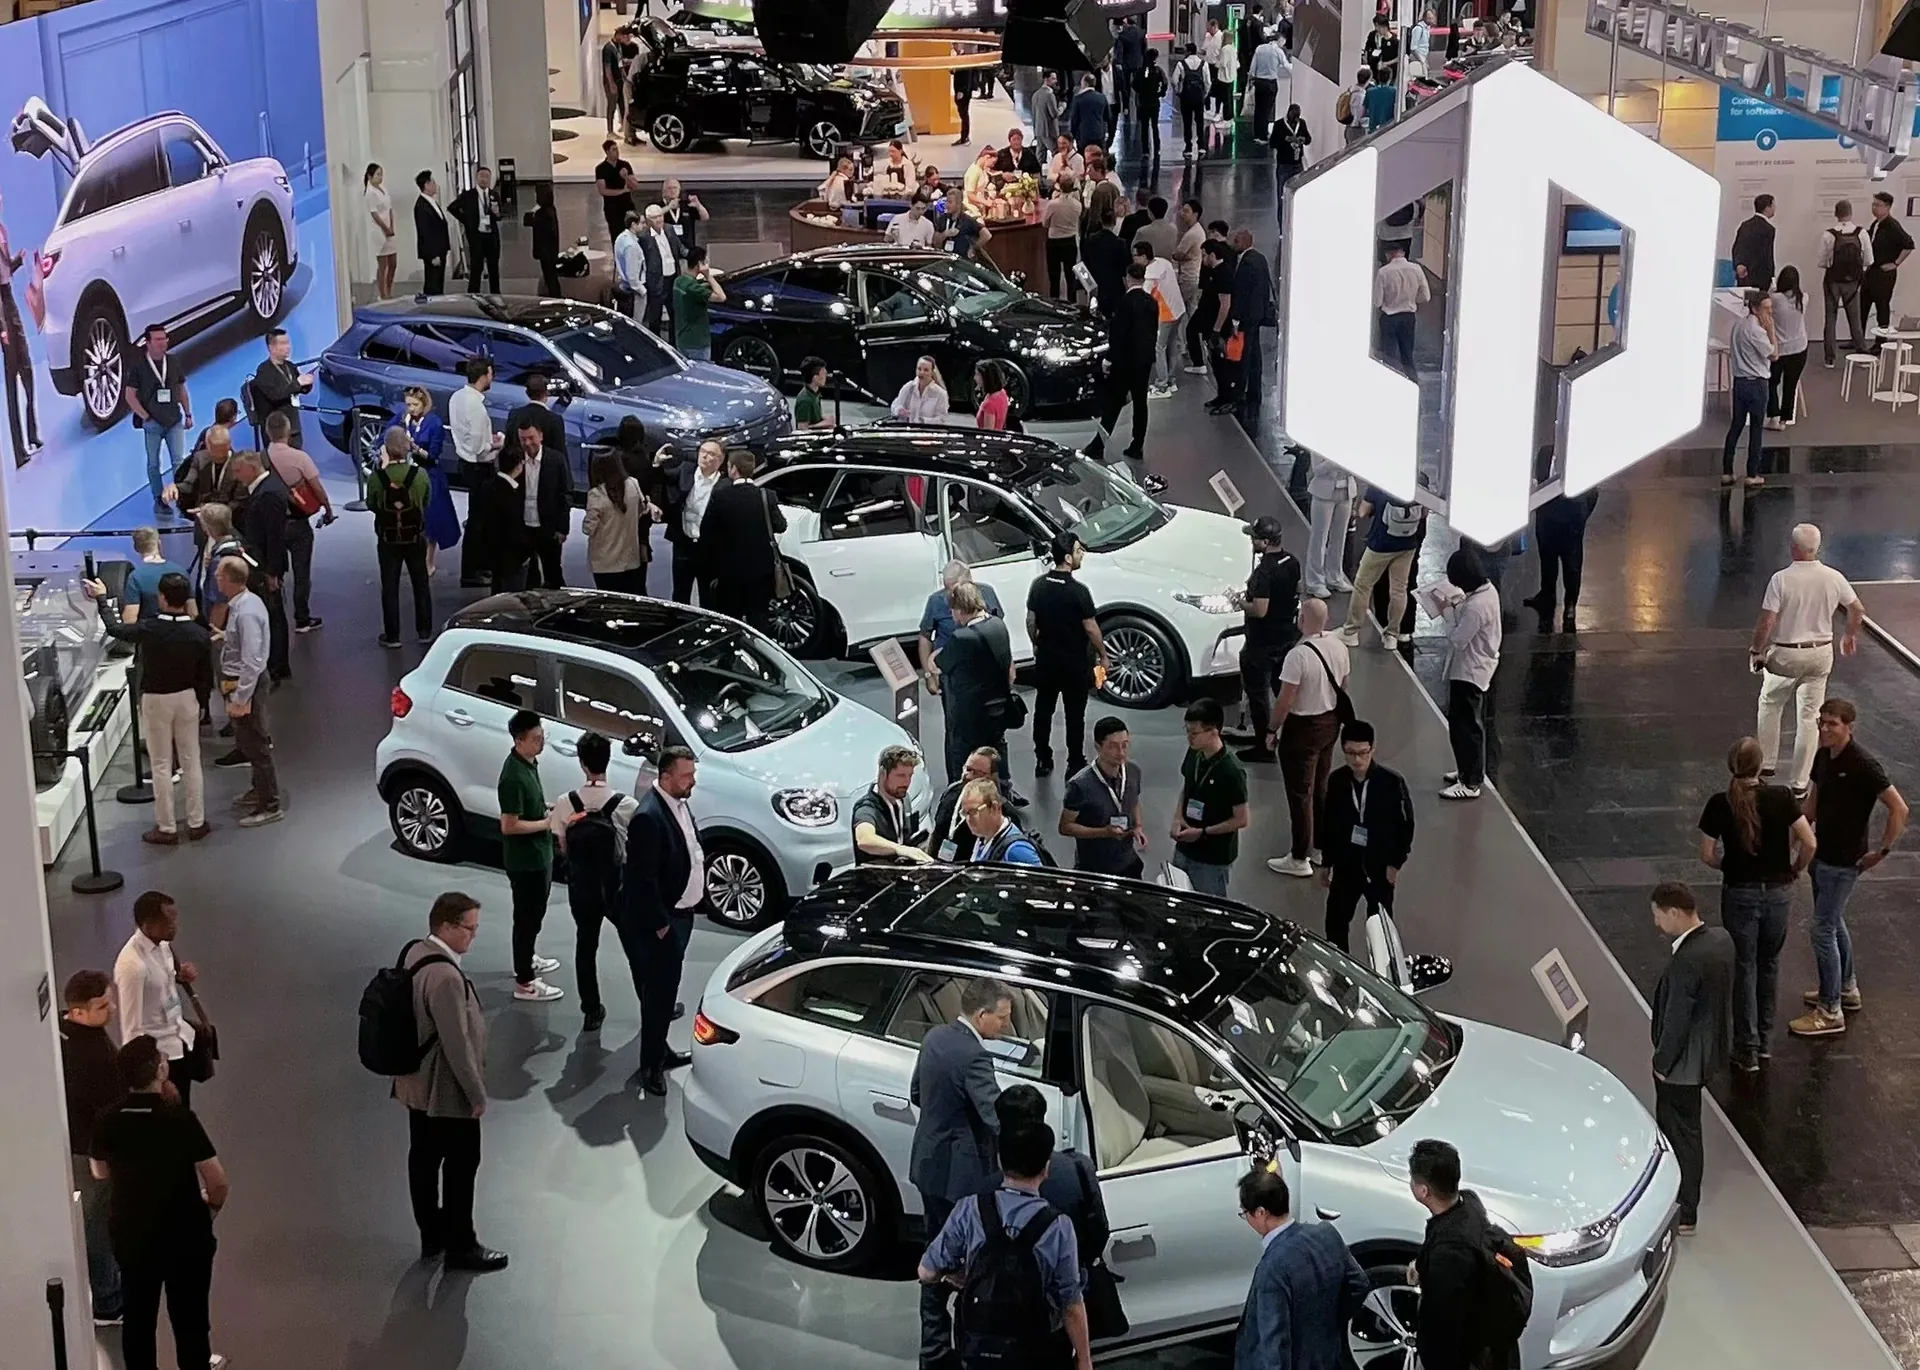
La revisione aggiornata di Sophus3 sui brand automotive cinesi in Europa ha esaminato sia la strategia di ingresso nel mercato sia lo sviluppo della loro presenza digitale. La ricerca ha individuato oltre quarantacinque operatori attivi o potenziali e ha analizzato i siti web di 17 brand in 13 mercati europei.
Lo studio ha rilevato un modello di ingresso graduale, con molti brand che utilizzavano mercati più piccoli o più favorevoli agli EV come punti di lancio prima di crescere. La maggior parte si affidava a reti di concessionari tradizionali, anche se l’ecommerce stava diventando più diffuso.
Risultati digitali
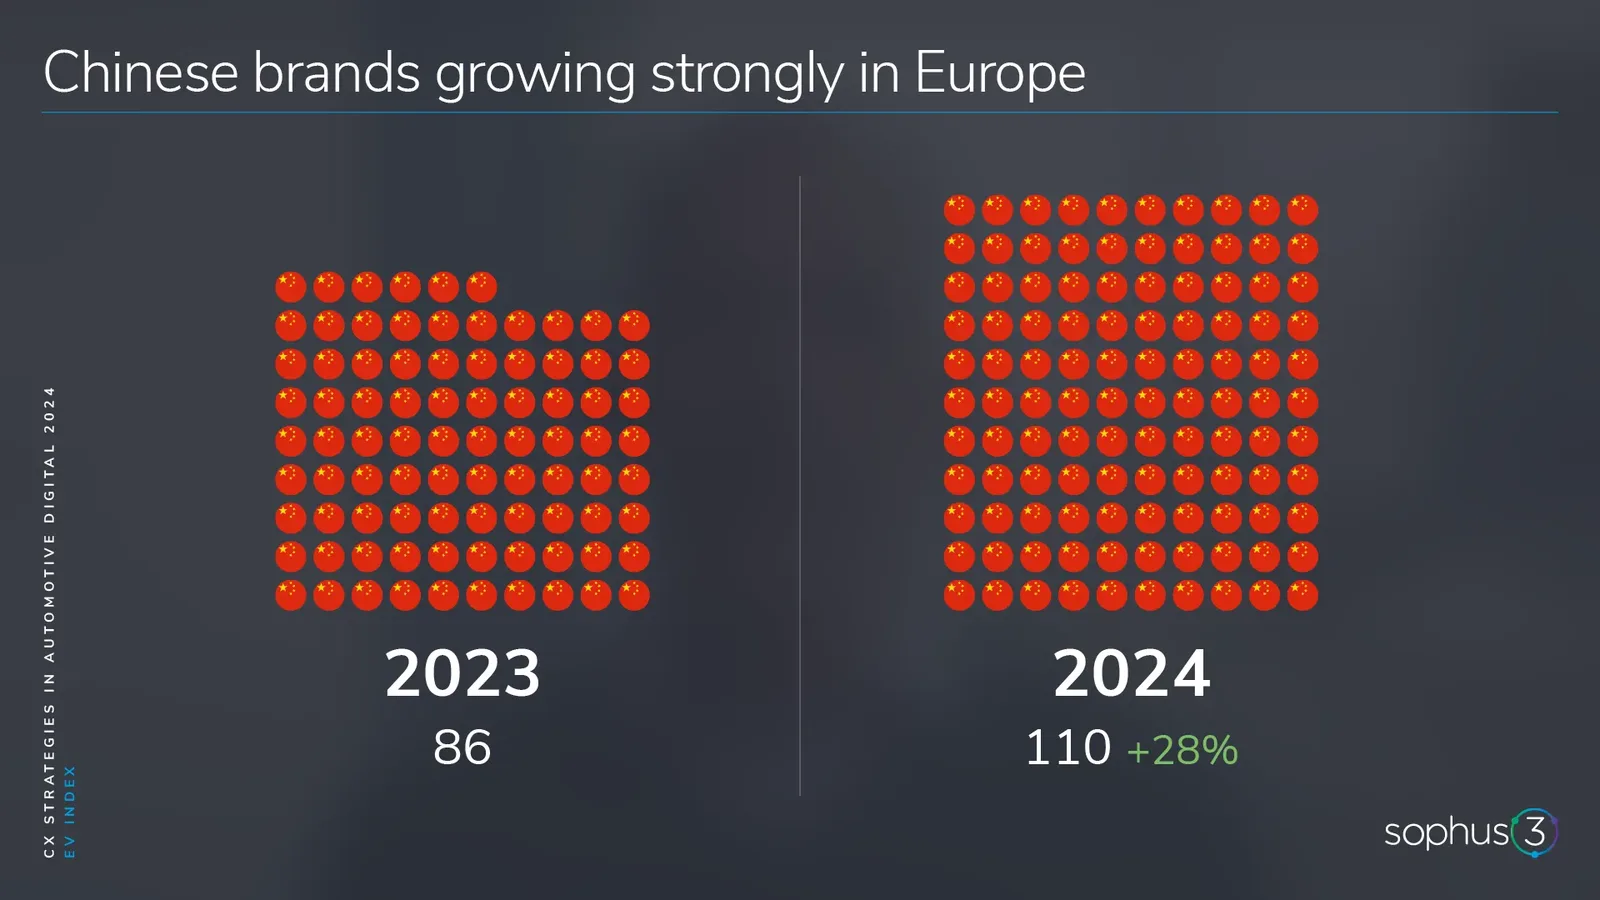
La ricerca ha individuato 86 siti attivi nei mercati esaminati. Polestar aveva la presenza più ampia, mentre la Svezia contava il numero più alto di siti di brand cinesi. Le funzionalità di base dei siti stavano migliorando, ma restavano lacune in alcune aree.
La quota di audience digitale dei brand cinesi era ancora relativamente ridotta in gran parte d’Europa, ma la crescita era rapida in diversi mercati. Il lavoro ha confermato l’importanza di monitorare la domanda mercato per mercato, invece di trattare i “brand cinesi” come un unico gruppo omogeneo.