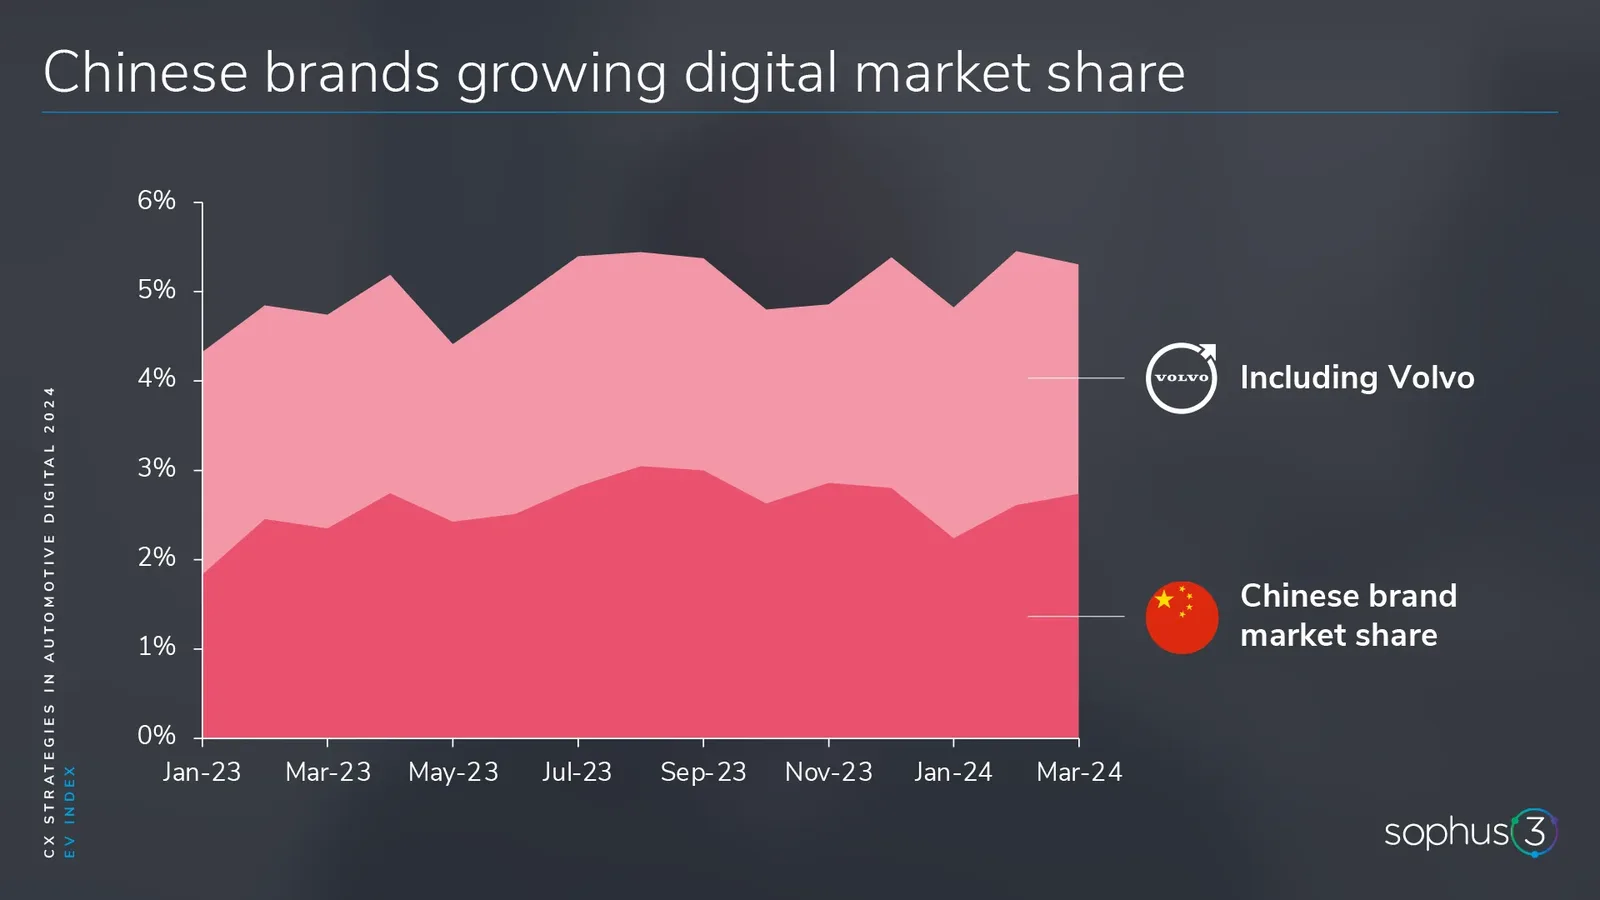
Las marcas chinas alcanzaron casi un 3% de cuota de mercado digital en 2024, con VE típicos un 20% más baratos que sus equivalentes europeos.
En este análisis
Vea el vídeoUna cuota de mercado digital cercana al 3%Fracasos, recién llegados y una ventaja de precioEl panorama online de las marcas chinasVea el vídeo
Sam Robson, analista digital de Sophus3, analiza la suerte dispar de las marcas chinas que entran en el mercado europeo y cómo su presencia digital ha crecido con rapidez en los últimos meses. Vea el vídeo en YouTube.
Una cuota de mercado digital cercana al 3%
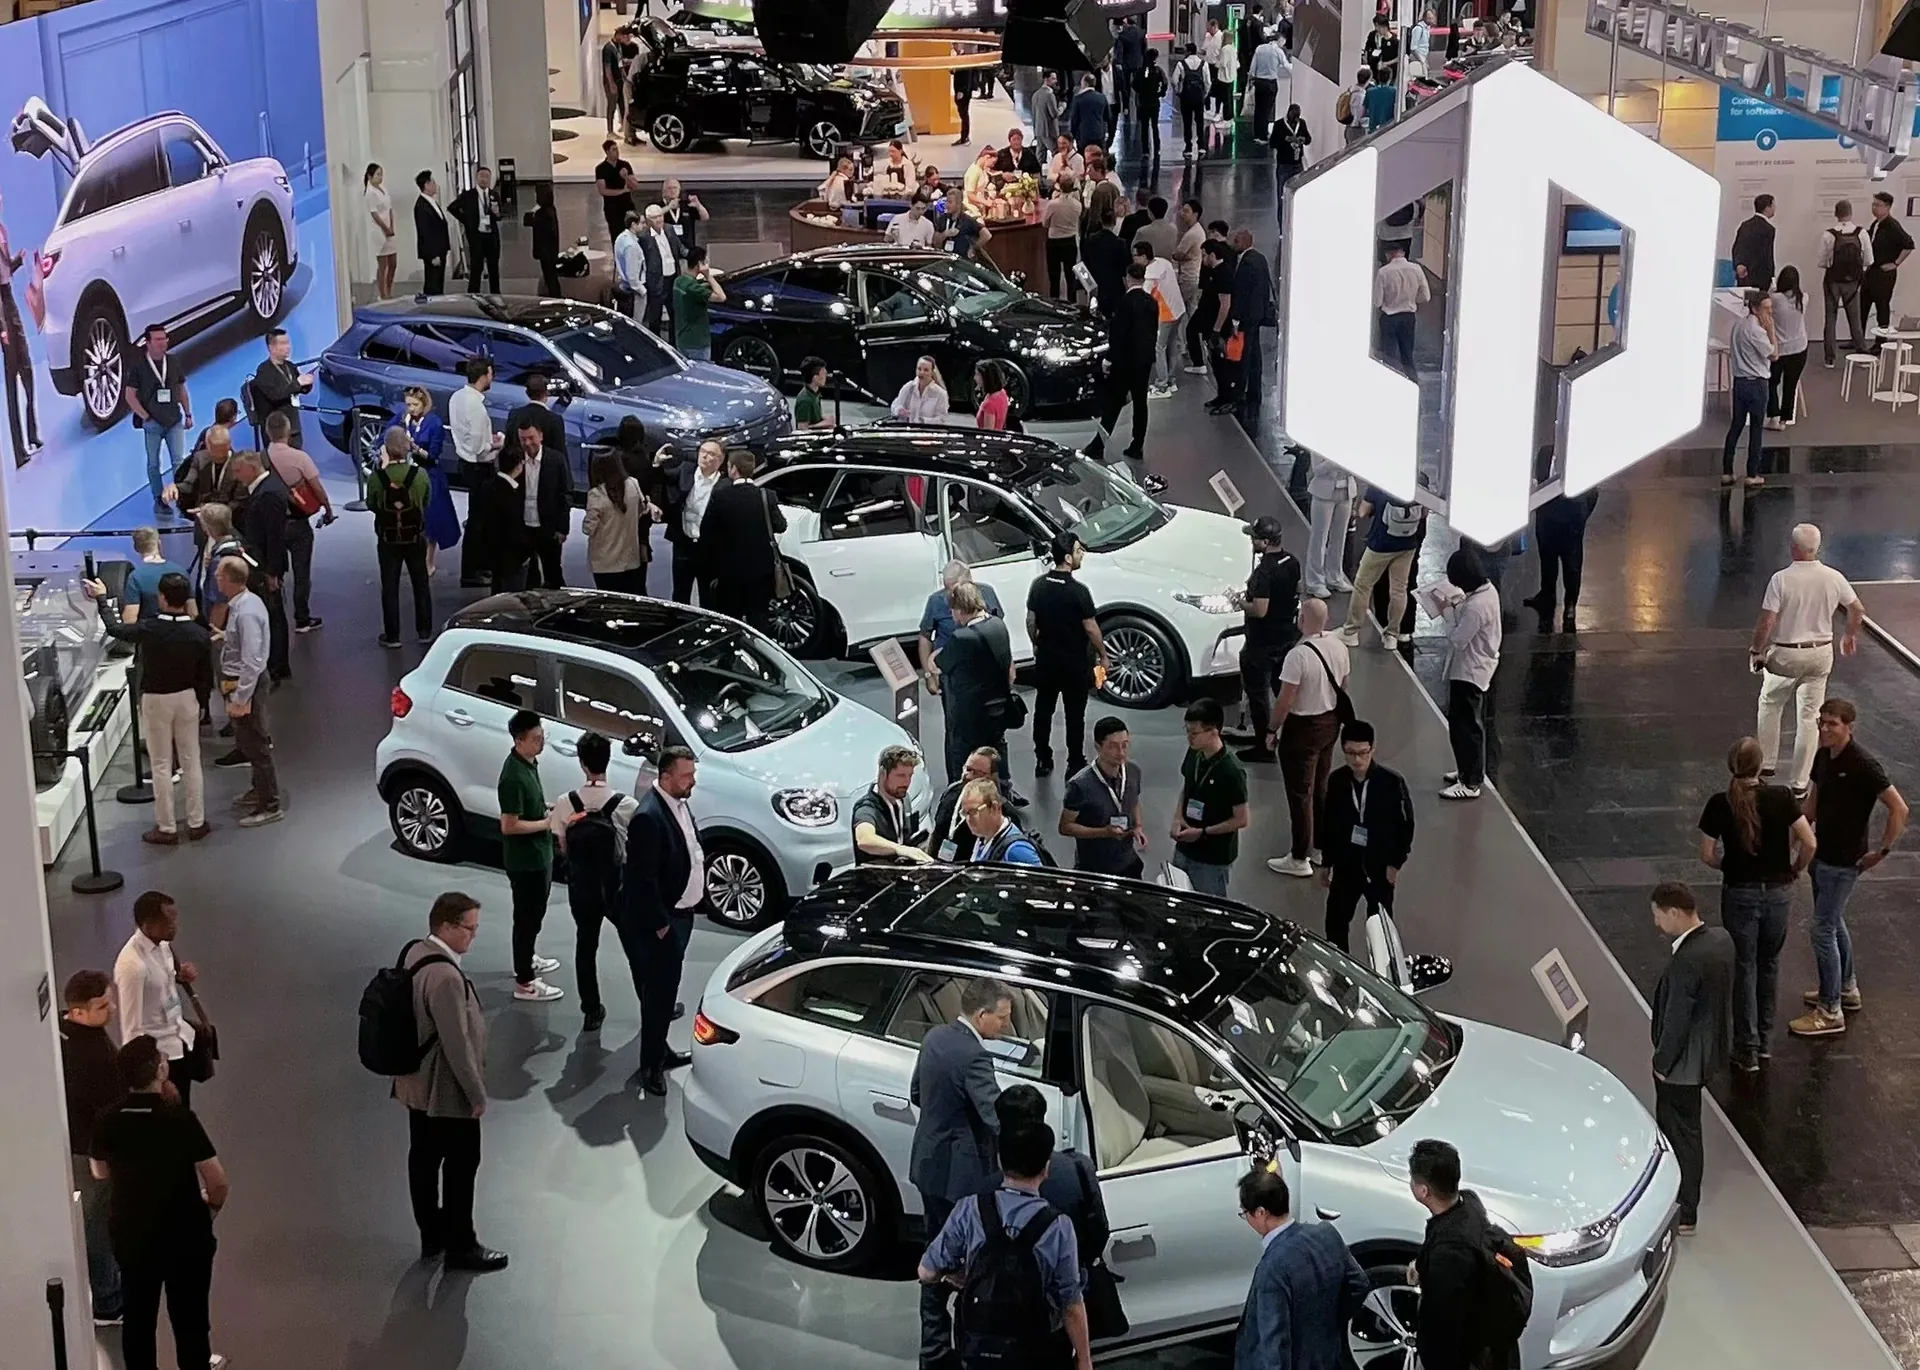
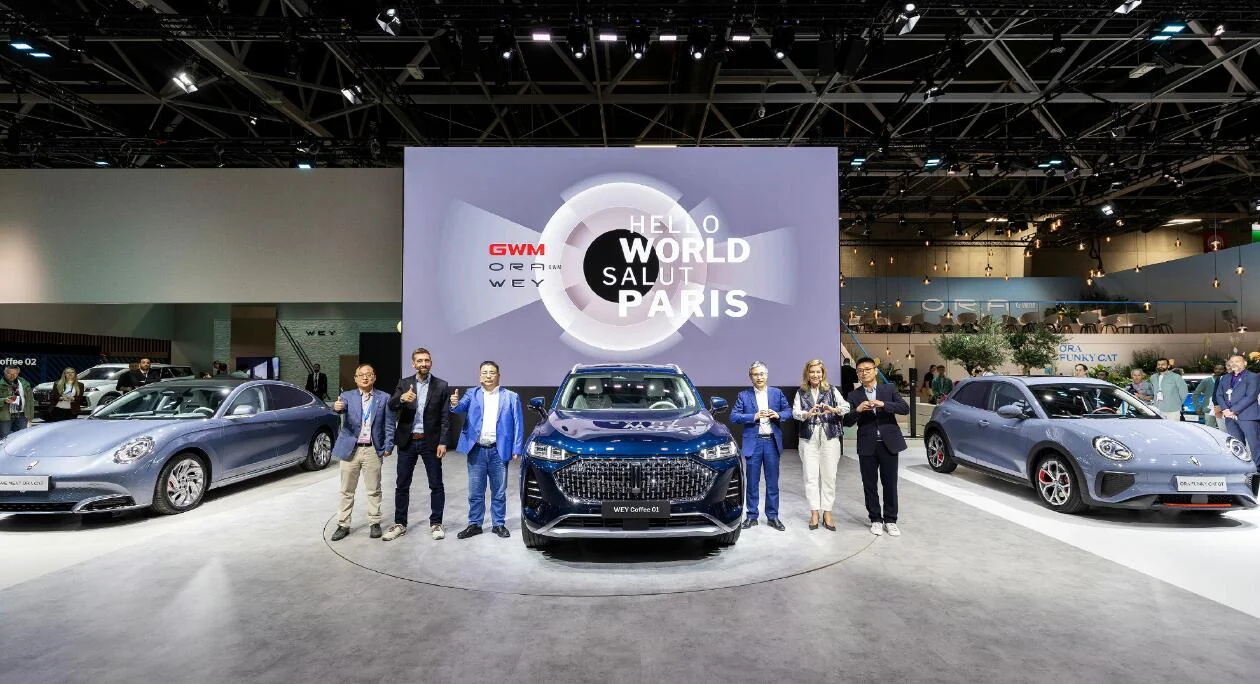
“Ahora que se asienta el polvo del Salón del Automóvil de Pekín de este año, que con sus pabellones abarrotados dejó en evidencia al Salón de Ginebra de febrero, Sophus3 iniciará pronto su tercer análisis anual de los fabricantes chinos en Europa. La alianza eDataXchange de Sophus3, con más de 20 marcas de automóviles líderes, ha reflejado el increíble crecimiento de la cuota de mercado digital de la industria automovilística china, que ya roza el 3% del total de todas las marcas. Si se añade Volvo, la cifra se duplica con creces, algo que habría parecido imposible hace unos años.”
Fracasos, recién llegados y una ventaja de precio
“Algunas marcas chinas, en particular HiPhi, ya han fracasado en Europa, pero pronto otras ocuparán su lugar. Por ejemplo, el fabricante chino de smartphones Xiaomi, cuyo primer coche se agotó en menos de 24 horas en China, apenas unas semanas después de saberse que Apple, la todopoderosa marca occidental de smartphones, había cancelado su veterano programa de automoción, ‘Project Titan’.
La ventaja de precio de los VE chinos es considerable: un modelo típico es un 20% más barato que su equivalente de una marca europea. Y es probable que esto impulse una competencia aún más feroz en el futuro. Según un estudio de Jato Dynamics, el precio medio de venta de un VE en Europa superaba los 65.000 € en el primer semestre de 2023, frente a algo más de 31.000 € en China.
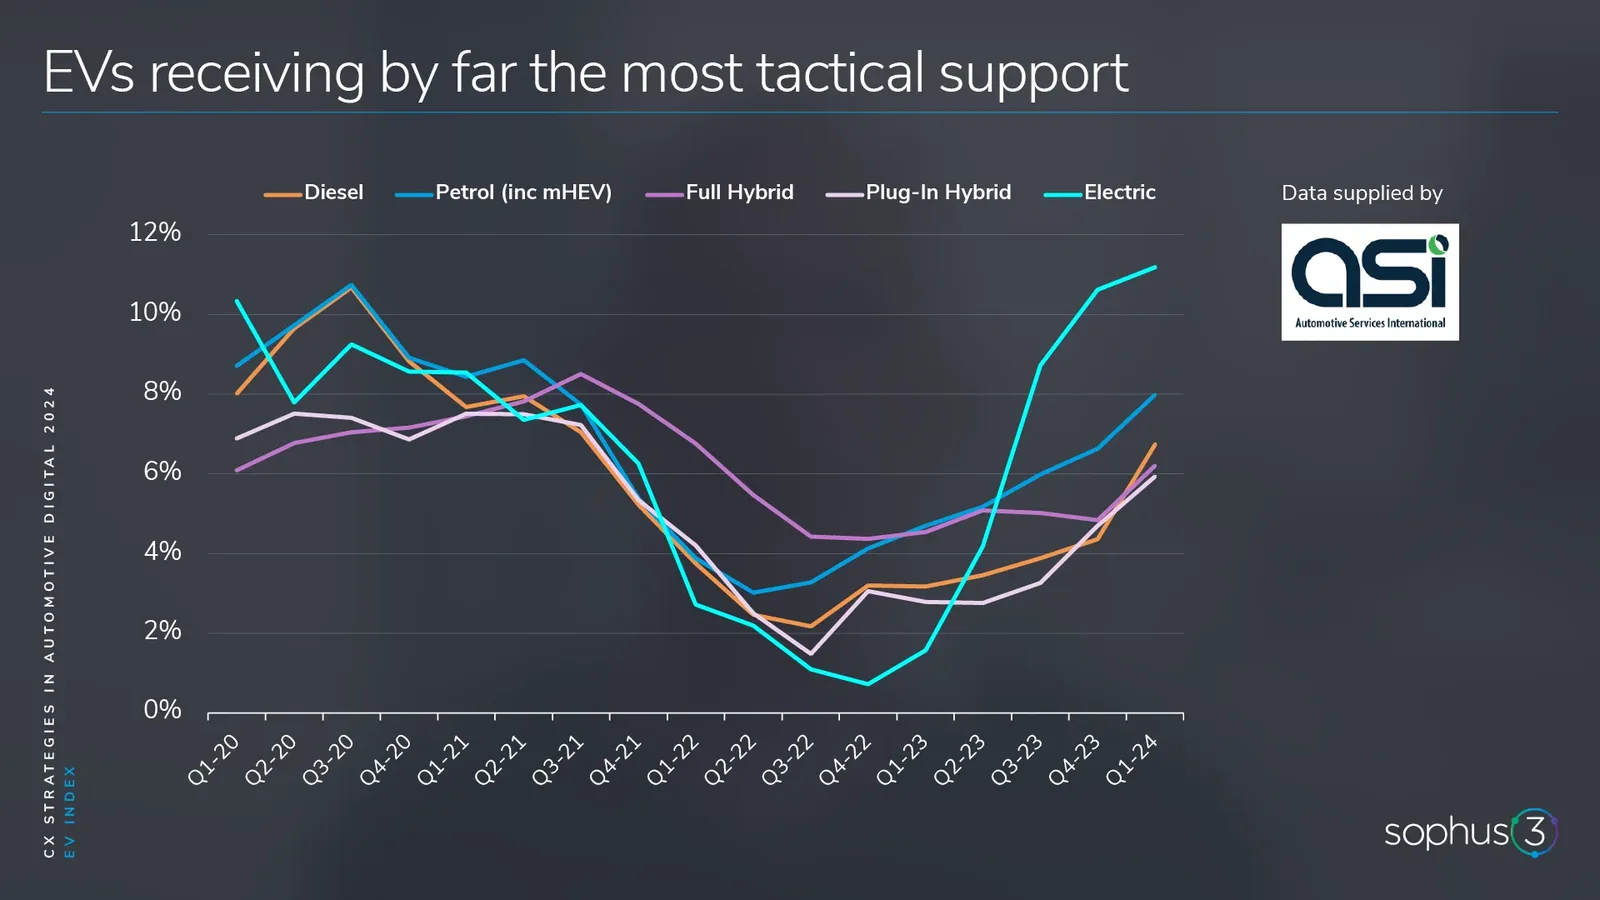
No es de extrañar, por tanto, que se esté invirtiendo dinero en incentivos para fomentar las ventas de VE de las marcas tradicionales, como ilustra este análisis de ASI, especialista británico en distribución, que muestra claramente que los VE han recibido más apoyo que cualquier otro tipo de combustible desde finales de 2022.”
El panorama online de las marcas chinas
“Quien espere que la Comisión Europea aumente los aranceles de importación al concluir su investigación en otoño probablemente se lleve una decepción, dada la ventaja de precio de las marcas chinas. Pronto, varias de ellas podrían fabricar también en Europa, desde BYD en Hungría hasta Chery en Barcelona y Leapmotor en Polonia.
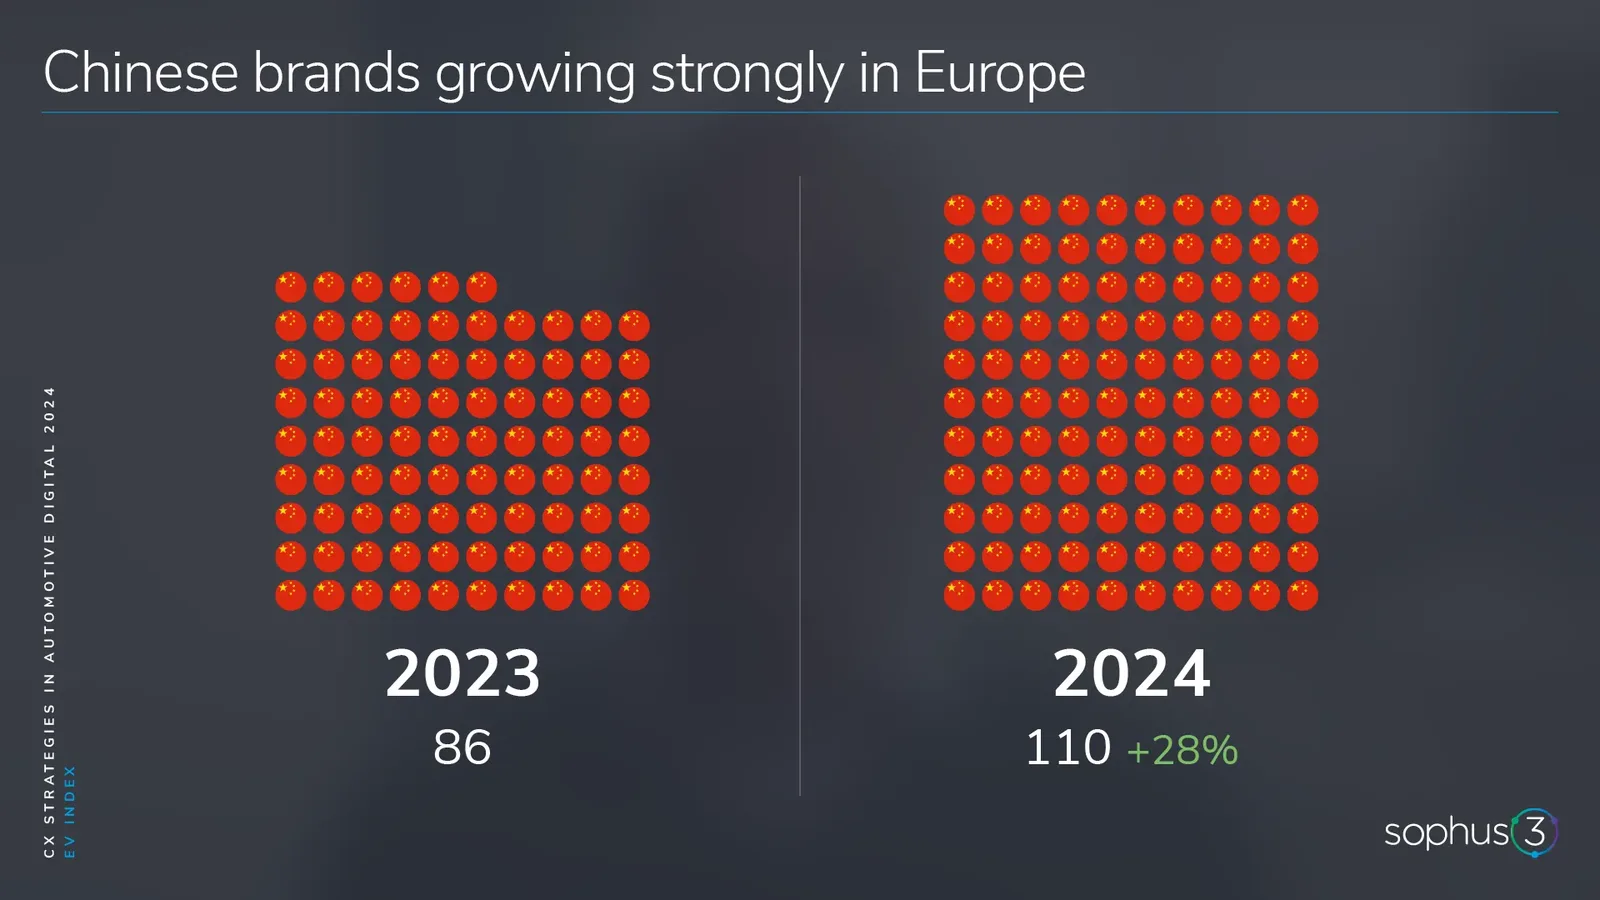
¿Cuál es, entonces, el panorama online actual de las marcas chinas? Nuestro estudio ha identificado 17 marcas activas en 13 mercados europeos, con Suecia a la cabeza, donde operan nada menos que 11. No todos los mercados EU5 registran un crecimiento sostenido de la cuota de las marcas chinas: el Reino Unido experimentó un aumento del 10% en nuestro último informe trimestral, frente a un descenso del 2% en Alemania.”
¿Preguntas o comentarios? Contacte con Sophus3.
Transcripción del vídeo de Sophus3 publicado el 2 de julio de 2024. Las cifras corresponden a ese periodo.