Il terzo trimestre ha mostrato come un interesse dei consumatori disomogeneo possa frenare i progressi nonostante i miglioramenti in altri ambiti.
La prontezza è rimasta disomogenea
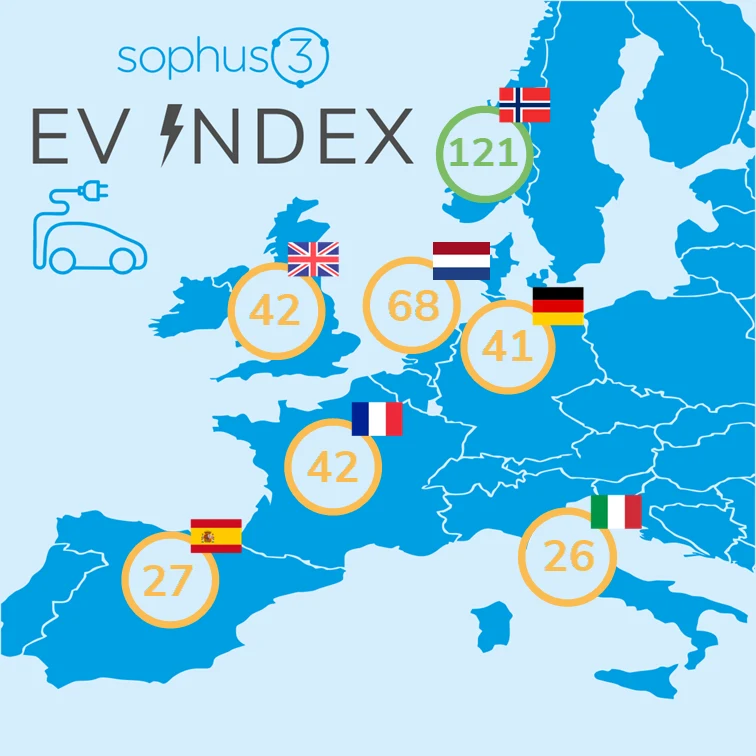
L’EV Index del Q3 2024 ha registrato punteggi di 45 per il Regno Unito, 42 per la Francia, 41 per la Germania, 27 per la Spagna e 24 per l’Italia. L’Italia ha perso tre punti, mentre il Regno Unito ne ha guadagnati tre.
Norvegia e Paesi Bassi sono rimasti più avanti dei grandi mercati nella transizione.
L’accessibilità economica era centrale
Il report sosteneva che i miglioramenti nei prezzi relativi dei veicoli premium non fossero sufficienti a rendere la mobilità elettrica alla portata degli acquirenti del mercato di massa.
Anche gli incentivi di breve durata hanno complicato i confronti: i cambiamenti potevano anticipare gli acquisti in un periodo e far apparire più debole quello successivo.
La lezione è esaminare il periodo, la baseline e le condizioni di mercato dietro ogni variazione. Questi risultati descrivono il Q3 2024, non i prezzi o le politiche attuali.
Adattato dalla pubblicazione originale di Sophus3. I risultati di mercato si riferiscono alla data indicata.